
Ihr PKV-Beitrag ist gestiegen. Kündigen ist fast immer der falsche Weg.
Als Privatversicherter haben Sie einen Rechtsanspruch darauf, innerhalb Ihrer Gesellschaft in einen anderen Tarif zu wechseln – ohne neue Gesundheitsprüfung und unter Mitnahme Ihrer Alterungsrückstellungen. Ich prüfe, ob sich das in Ihrem Fall lohnt. Und sage Ihnen auch, wenn nicht
- Alle fünf Optimierungshebel im Blick – nicht nur der Tarifwechsel nach § 204 VVG
- Schriftliche Empfehlung mit Beitrag, Leistungsunterschieden und Risiken
- Kein Wechsel um jeden Preis: Bleibt Ihr Tarif die bessere Wahl, sage ich Ihnen das
Unterlagen einreichen und prüfen lassen
Lieber erst sprechen? Termin im Kalender wählen
Kostenfrei und unverbindlich. Es ist keine Kündigung erforderlich.
Der Brief kommt einmal im Jahr – und lässt Ihnen scheinbar nur zwei Optionen
Im Herbst liegt die Beitragsanpassung im Briefkasten. Sie nennt den neuen Beitrag, verweist auf § 203 VVG und auf einen unabhängigen Treuhänder, der die Anpassung geprüft hat. Was der Brief nicht nennt, sind Ihre Handlungsmöglichkeiten.
Die Höhe der Anpassung selbst ist nicht verhandelbar. Ein Versicherer darf Beiträge überhaupt nur dann anheben, wenn die tatsächlichen Leistungsausgaben einen gesetzlich festgelegten Schwellenwert überschreiten. Genau das führt zu dem unangenehmen Muster: Jahre ohne Veränderung, dann ein Sprung.
Verhandeln können Sie darüber nicht. Ihren Beitrag senken können Sie trotzdem.
Leistungsausgaben
Krankenhauskosten, Fallzahlen und medizinischer Fortschritt treiben die Ausgaben. Das trifft jedes Umlage- und Kapitaldeckungssystem gleichermaßen.
Der Schwellenwert
Weil erst ab einer festgelegten Abweichung angepasst werden darf, kommt die Erhöhung selten in kleinen Schritten, sondern in Sprüngen.
Der Rechnungszins
Die lange Niedrigzinsphase hat die kalkulierte Verzinsung der Alterungsrückstellungen belastet. Was dort fehlt, muss über den Beitrag aufgefangen werden.
Über zwanzig Jahre gerechnet haben sich gesetzliche und private Krankenversicherung im Beitrag ähnlich entwickelt. Der Unterschied liegt in der Sichtbarkeit: In der PKV steht die Erhöhung schriftlich im Briefkasten. In der GKV steht sie auf einer Website.
Der teuerste Fehler: die Gesellschaft wechseln
Wer den Beitrag senken will, denkt zuerst an einen anderen Anbieter. In der privaten Krankenversicherung ist das der Reflex, der am meisten Geld kostet.
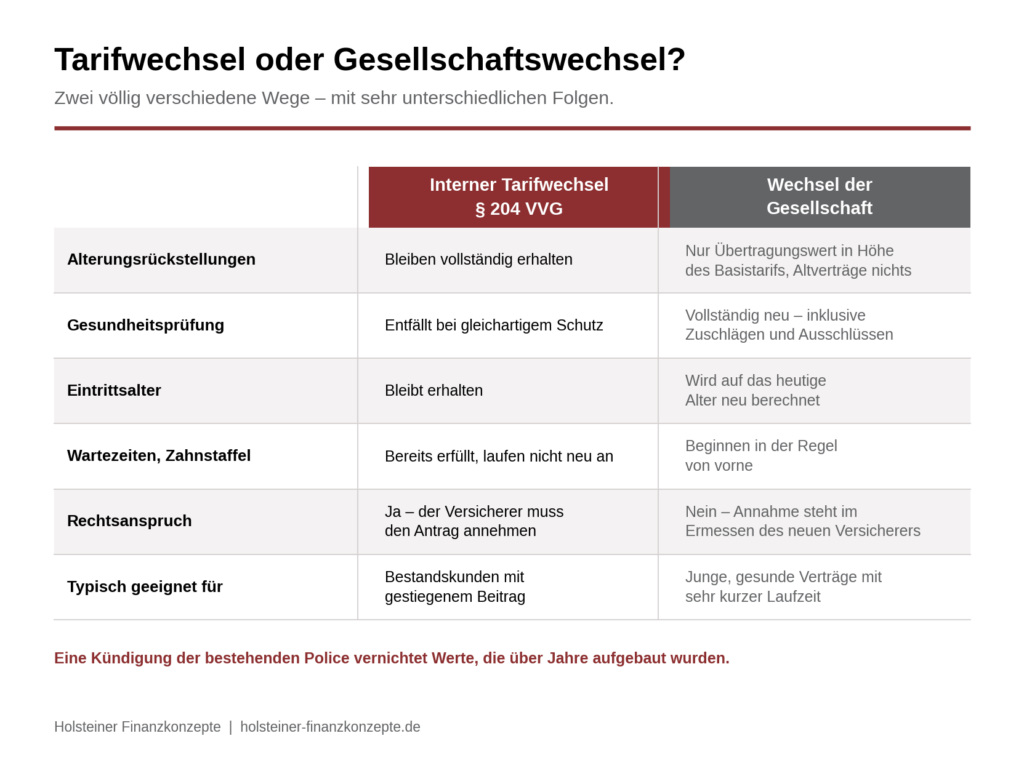
Beim Wechsel der Gesellschaft verlieren Sie das Wertvollste an Ihrem Vertrag: die über Jahre aufgebauten Alterungsrückstellungen. Für Verträge ab 2009 wird nur ein Übertragungswert in Höhe des Basistarifanteils mitgegeben, bei älteren Verträgen bleibt in der Regel nichts davon übrig. Dazu kommt eine vollständige neue Gesundheitsprüfung – mit Ihrem Gesundheitszustand von heute, nicht dem von damals. Wartezeiten und Zahnstaffeln beginnen von vorn.
Der interne Weg funktioniert anders. § 204 VVG gibt Ihnen einen Anspruch gegen Ihren eigenen Versicherer: Er muss Ihren Antrag auf Wechsel in einen Tarif mit gleichartigem Versicherungsschutz annehmen und dabei Ihre erworbenen Rechte und Ihre Alterungsrückstellung anrechnen. Das ist kein Entgegenkommen, sondern Gesetz.
Fünf Hebel – der Tarifwechsel ist nur einer davon
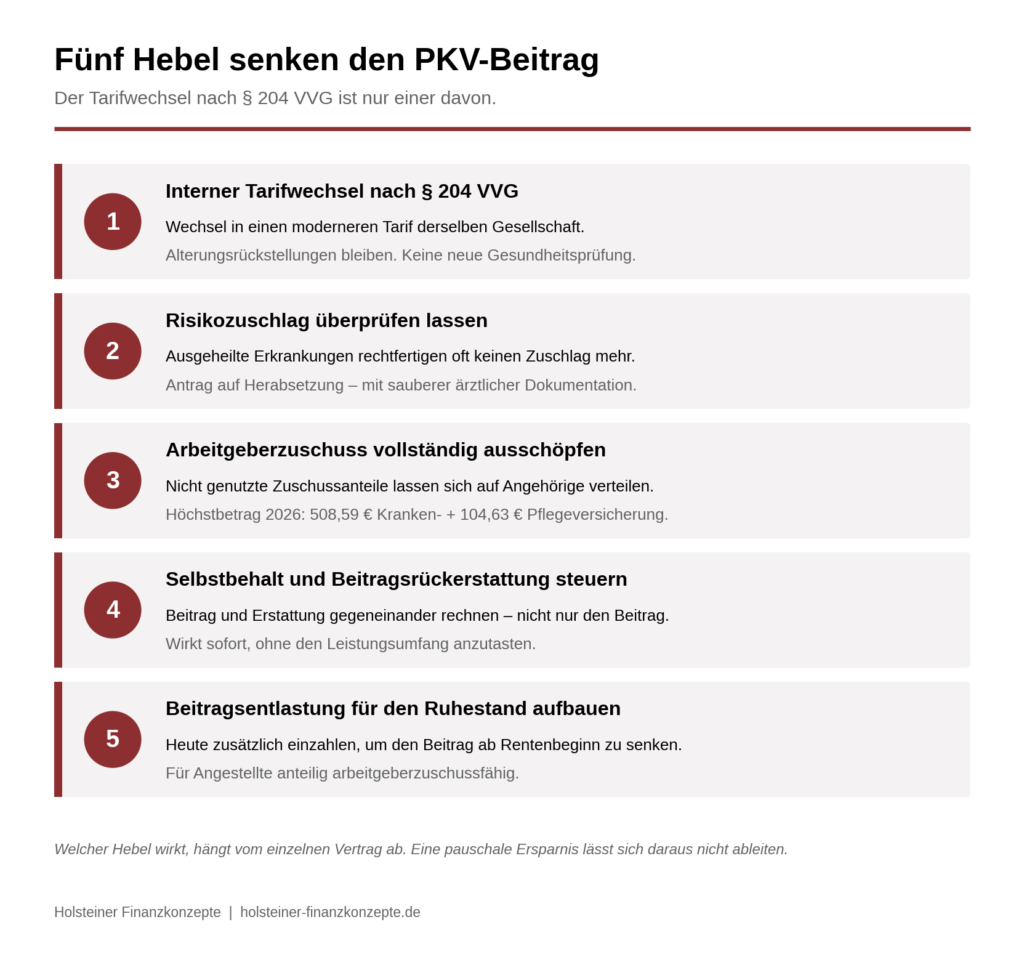
Die meisten Anbieter, die mit Beitragssenkung werben, prüfen genau eine Sache: ob es in Ihrer Gesellschaft einen billigeren Tarif gibt. Das ist der offensichtlichste Hebel, aber nicht immer der wirksamste – und in manchen Fällen der teuerste, weil er Leistung kostet. Ich prüfe fünf.
Hebel 1 – Interner Tarifwechsel nach §204 VVG
Ihr Versicherer muss einen Antrag auf Wechsel in einen Tarif mit gleichartigem Versicherungsschutz annehmen und dabei Ihre erworbenen Rechte sowie die Alterungsrückstellung anrechnen. Eine erneute Gesundheitsprüfung ist dabei nicht zulässig. Nur wenn der Zieltarif Leistungen enthält, die Ihr bisheriger Tarif nicht hatte, darf der Versicherer für diesen Mehrumfang einen Risikozuschlag verlangen oder einen Leistungsausschluss vereinbaren. Alternativ verzichten Sie auf die Mehrleistung.
Der Hebel entsteht, weil Gesellschaften über die Jahre immer neue Tarifgenerationen auflegen. Ihr Bestandstarif nimmt irgendwann keine jungen, gesunden Kunden mehr auf. Das Kollektiv altert, die Ausgaben je Kopf steigen, der Beitrag zieht nach. Sie zahlen dann nicht für Ihre eigenen Kosten, sondern für die Struktur eines geschlossenen Bestands.
Hebel 2 – Risikozuschläge überprüfen lassen
Wurde Ihr Vertrag mit einem Risikozuschlag policiert, weil bei Antragstellung eine Erkrankung vorlag, zahlen Sie diesen häufig über Jahrzehnte weiter – auch dann, wenn die Erkrankung längst ausgeheilt und beschwerdefrei ist. Einen automatischen Wegfall gibt es nicht. Sie müssen die Überprüfung beantragen und belegen.
Das setzt eine vollständige ärztliche Dokumentation voraus und will vorbereitet sein. Ein unvollständiger Antrag wird abgelehnt, und der zweite Anlauf ist danach schwerer.
Hebel 3 – Arbeitgeberzuschuss vollständig ausnutzen
Als Angestellter erhalten Sie die Hälfte Ihres Beitrags vom Arbeitgeber, gedeckelt auf den halben Höchstbeitrag der gesetzlichen Krankenversicherung. 2026 sind das 508,59 Euro für die Kranken- und 104,63 Euro für die Pflegeversicherung im Monat. Zwei Punkte werden dabei regelmäßig übersehen:
- Schöpfen Sie den Höchstbetrag mit Ihrem eigenen Beitrag nicht aus, kann der verbleibende Anteil für privat versicherte Angehörige genutzt werden, die in der gesetzlichen Krankenversicherung beitragsfrei familienversichert wären.
- Umgekehrt gilt: Liegt Ihr Beitrag unter dem Höchstbetrag, senkt jede Beitragsreduktion auch Ihren Zuschuss. Von 100 Euro Ersparnis bleiben dann effektiv 50 Euro bei Ihnen. Das verändert die Rechnung erheblich – und wird in Vergleichsangeboten selten sauber ausgewiesen.
Hebel 4 – Selbstbehalt und Beitragsrückerstattung steuern
Ein höherer Selbstbehalt senkt den Beitrag sofort, ohne den Leistungsumfang anzutasten. Ob sich das rechnet, hängt davon ab, wie viel Sie tatsächlich einreichen, und davon, ob Ihr Tarif eine Beitragsrückerstattung vorsieht, deren Anrechnungszeiten Sie durch die Umstellung verlieren könnten. Für Angestellte kommt der Effekt auf den Arbeitgeberzuschuss hinzu. Das ist eine Rechnung über mehrere Jahre, keine Momentaufnahme.
Hebel 5 – Beitragsentlastung für den Ruhestand aufbauen
Die ersten vier Hebel senken den Beitrag heute. Der fünfte senkt ihn später. Über einen Beitragsentlastungsbaustein zahlen Sie zusätzlich ein und reduzieren damit Ihren Beitrag ab einem festgelegten Alter, in der Regel ab Rentenbeginn. Angestellte profitieren doppelt, weil sich der Arbeitgeber im Rahmen des Höchstbetrags auch daran beteiligt.
Wer den Beitrag heute senkt, ohne die Ruhestandsphase mitzudenken, verschiebt das Problem nur. Genau dort wird es teuer, weil der Arbeitgeberzuschuss wegfällt und an seine Stelle ein deutlich kleinerer Zuschuss der Rentenversicherung tritt.
Was ich nicht mache
Ob eine konkrete Beitragsanpassung formal wirksam begründet war, ist eine rechtliche Frage und damit Sache eines Fachanwalts für Versicherungsrecht. Wenn sich in Ihren Unterlagen Anhaltspunkte dafür finden, sage ich Ihnen das – und nenne Ihnen einen Ansprechpartner. Beraten darf ich Sie dazu nicht.
Vier Situationen, in denen sich die Prüfung fast immer rechnet
Der langjährige Bestandsvertrag
Der Tarif läuft seit über fünfzehn Jahren und nimmt kein Neugeschäft mehr auf. Der Beitrag steigt jährlich, während Leistungsbausteine ungenutzt bleiben, die es so heute gar nicht mehr gäbe.
Die Selbstständigkeit mit Beitragsdruck
Kein Arbeitgeberzuschuss, schwankende Einnahmen, und der Krankenversicherungsbeitrag ist einer der größten Fixkostenblöcke. Hier zählt jeder Euro dauerhaft – und die Versuchung, an der falschen Stelle zu kürzen, ist am größten.
Der Ruhestand in Sichtweite
In zehn bis fünfzehn Jahren fällt der Arbeitgeberzuschuss weg. Jetzt ist der Zeitpunkt, an dem sich Beitragsentlastung und Tarifstruktur noch wirksam gestalten lassen.
Die aktuelle Änderungsmitteilung
Der Brief liegt auf dem Tisch, der neue Beitrag gilt ab Januar. Das ist der beste Moment für eine Prüfung, weil alle relevanten Unterlagen ohnehin vor Ihnen liegen.
Nicht jeder Vertrag gehört optimiert
Eine Prüfung lohnt sich, wenn
- Ihr Vertrag seit zehn Jahren oder länger läuft
- Ihr Beitrag in den letzten drei Jahren spürbar gestiegen ist
- Ihr Tarif kein Neugeschäft mehr aufnimmt
- sich Einkommen, Beruf oder Familiensituation verändert haben
- Sie selbstständig sind und den Beitrag vollständig allein tragen
- Ihr Ruhestand in zehn bis fünfzehn Jahren beginnt
Eine Prüfung lohnt sich eher nicht, wenn
- Ihr Vertrag erst wenige Jahre läuft und Ihre Gesellschaft ihn weiter aktiv anbietet
- Sie konkrete Behandlungen planen, deren Erstattung im Zieltarif schlechter geregelt wäre
- Ihr Bestandstarif Leistungen enthält, die es im heutigen Tarifwerk nicht mehr gibt
- Ihr Beitrag ohnehin unter dem Höchstbetrag für den Arbeitgeberzuschuss liegt und die reale Ersparnis sich dadurch halbiert
Ich sage Ihnen, wenn Ihr bestehender Tarif die bessere Wahl bleibt. Ein Wechsel, der sechzig Euro im Monat spart und Sie im Leistungsfall mehrere tausend Euro kostet, ist kein guter Wechsel – auch wenn er sich auf dem Papier gut liest.
So läuft die Prüfung ab
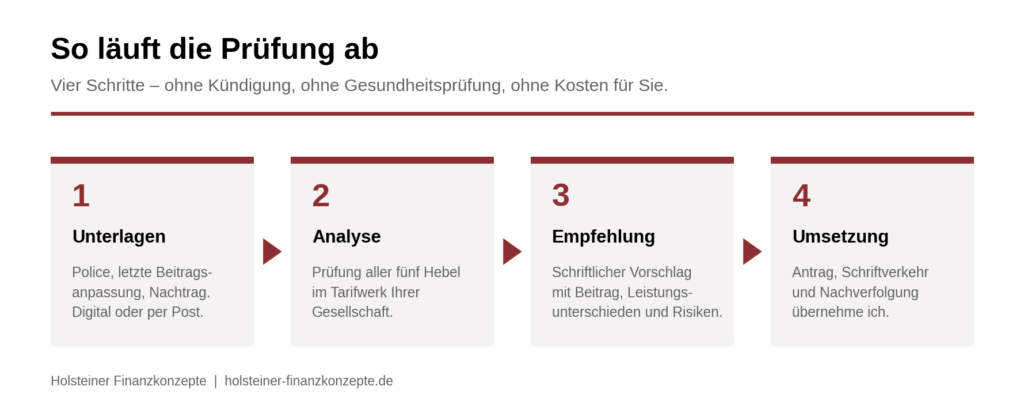
Von der Einreichung bis zur schriftlichen Empfehlung vergehen in der Regel zehn bis vierzehn Tage. Der Versicherer benötigt für die Umsetzung anschließend meist vier bis acht Wochen. Ihr Versicherungsschutz läuft in dieser Zeit unverändert weiter – es wird nichts gekündigt und nichts unterbrochen.
Was das kostet
Die Prüfung ist für Sie kostenfrei, und ich stelle Ihnen dafür kein Honorar in Rechnung. Für den internen Tarifwechsel selbst erhalte ich vom Versicherer in der Regel keine oder nur eine sehr geringe Vergütung. Das ist der ehrliche Grund, warum viele Vermittler dieses Thema meiden. Ich mache es trotzdem, weil daraus in den meisten Fällen eine langfristige Zusammenarbeit entsteht.
Wer Ihren Vertrag prüft
Ich bin Timo Lüpke, ungebundener Versicherungsmakler in Kiel und seit 2005 in diesem Markt tätig. Meine Schwerpunkte sind die private Krankenversicherung, die Absicherung der Arbeitskraft und die Ruhestandsplanung – für Selbstständige, Freiberufler und leitende Angestellte.
Als Makler stehe ich auf Ihrer Seite des Tisches, nicht auf der des Versicherers. Ich habe keine Vertriebsvorgaben, keine Zielvereinbarungen zu einzelnen Gesellschaften und kein Interesse daran, Sie in einen Tarif zu bewegen, der Ihnen im Leistungsfall fehlt.
- Versicherungsmakler mit Erlaubnis nach § 34d
- Fachwirt für Finanzberatung (IHK)
- Seit 2005 im Markt, Schwerpunkt private Krankenversicherung
- Beratung nach § 61 VVG mit schriftlicher Dokumentation
- Beratung vor Ort in Kiel und bundesweit digital
Häufige Fragen zum Tarifwechsel nach § 204 VVG
Der Tarifwechsel nach § 204 VVG ist ein gesetzlicher Anspruch jedes Privatversicherten, innerhalb seiner bestehenden Gesellschaft in einen anderen Tarif mit gleichartigem Versicherungsschutz zu wechseln. Der Versicherer muss diesen Antrag annehmen und dabei die erworbenen Rechte und die Alterungsrückstellung anrechnen. Der Vertrag wird nicht gekündigt, sondern umgestellt.
Nein. Beim internen Tarifwechsel innerhalb derselben Gesellschaft bleiben die Alterungsrückstellungen vollständig erhalten und werden auf den neuen Tarif angerechnet. Verloren gehen sie nur beim Wechsel zu einer anderen Gesellschaft: Dort wird für Verträge ab 2009 lediglich ein Übertragungswert in Höhe des Basistarifanteils mitgegeben, bei älteren Verträgen in der Regel gar nichts.
Beim Wechsel in einen Tarif mit gleichartigem Versicherungsschutz nicht. Eine Risikoprüfung ist nur für Leistungen zulässig, die im bisherigen Tarif nicht enthalten waren. Für diesen Mehrumfang darf der Versicherer einen Zuschlag verlangen oder einen Ausschluss vereinbaren – oder Sie verzichten auf die Mehrleistung und der Wechsel bleibt prüfungsfrei.
Bei einem Tarif mit gleichartigem Versicherungsschutz nicht – es besteht ein Rechtsanspruch. Etwas anderes gilt für befristete Versicherungsverhältnisse und für Mehrleistungen, die über den bisherigen Umfang hinausgehen. In der Praxis liegt die Schwierigkeit selten in der Ablehnung, sondern darin, welchen Zieltarif der Versicherer von sich aus vorschlägt.
Das hängt vom Alter Ihres Vertrages, vom Tarifwerk Ihrer Gesellschaft und vom gewünschten Leistungsniveau ab. Seriös lässt sich das erst nach Sichtung Ihrer Unterlagen sagen. Pauschale Prozentangaben, wie sie häufig beworben werden, sind kein Versprechen, sondern Werbung.
Nein, das ist eine verbreitete Sorge und in der Regel unbegründet. Der Versicherer darf Sie nicht in einen Sozialtarif abschieben, wenn Sie einen Wechsel in einen regulären Tarif mit gleichartigem Schutz beantragen. Basis- und Standardtarif sind eigene Optionen für besondere Situationen, nicht das automatische Ergebnis einer Optimierung.
Die Tarifoptimierung findet innerhalb Ihrer bestehenden Gesellschaft statt: Alterungsrückstellungen, Eintrittsalter und erfüllte Wartezeiten bleiben erhalten. Beim Anbieterwechsel verlassen Sie die Gesellschaft, wodurch diese Werte weitgehend verloren gehen und eine vollständige neue Gesundheitsprüfung erfolgt.
Als Faustregel alle drei bis fünf Jahre sowie immer dann, wenn eine Beitragsanpassung ins Haus flattert oder sich Ihre berufliche oder familiäre Situation ändert. Ein Vertrag, der zehn Jahre lang niemand angesehen hat, ist selten noch optimal konfiguriert.
Nein. Beim Tarifwechsel nach § 204 VVG bleibt das Versicherungsverhältnis bestehen, es wird lediglich der Tarif umgestellt. Es entsteht keine Lücke im Versicherungsschutz und keine Wartezeit.
Nichts. Sie erhalten eine schriftliche Einschätzung, ohne dass daraus eine Verpflichtung entsteht. Ein Honorar berechne ich Ihnen für die Prüfung nicht.
Lassen Sie Ihren Vertrag ansehen, bevor die nächste Anpassung kommt
Schicken Sie mir Ihre Police und die letzte Beitragsanpassung. Sie erhalten in der Regel innerhalb von zwei Werktagen eine erste Rückmeldung, ob eine Optimierung in Ihrem Fall überhaupt sinnvoll ist – und wenn nicht, auch das.